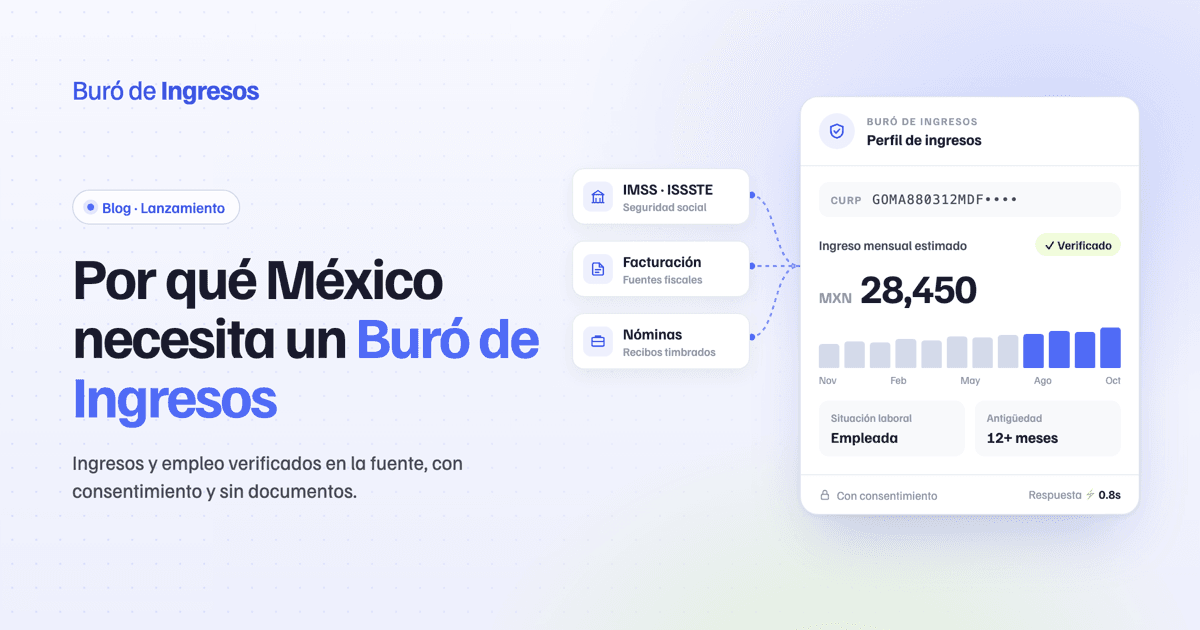
Por qué creamos Buró de Ingresos y qué aprendimos antes de llegar aquí.
Desde 2021, en Palenca trabajamos con una idea fija: hacer el sistema financiero más accesible y más justo, para personas y para empresas. Hoy esa idea tiene nombre propio: Buró de Ingresos.
La mitad que falta
Cuando alguien en México pide un crédito, quien lo otorga hace dos preguntas. La primera es cómo ha pagado esa persona sus deudas, y para eso existe el historial crediticio. La segunda es cuánto gana y si le alcanza para pagar lo que está pidiendo.
La primera pregunta tiene un buró que la responde. La segunda se ha contestado a ciegas.
Más de la mitad de las personas que trabajan en México lo hacen en la informalidad o con ingresos que no caben en un recibo de nómina: facturan por su cuenta, combinan un empleo con un negocio, trabajan por honorarios o cambian de patrón varias veces al año. Su trabajo es real y sus ingresos también. Pero para el sistema financiero son difíciles de ver.
Hoy la única salida es pedir papeles: estados de cuenta, recibos y constancias. La persona los junta, los escanea y espera. Quien otorga el crédito los revisa a mano, sin poder confirmar que no fueron alterados. Muchas solicitudes se abandonan a la mitad. Las que llegan al final se evalúan con información parcial.
La idea del buró, ahora para el ingreso
Hace décadas, los bancos en México resolvieron la primera pregunta de una forma sencilla: se pusieron de acuerdo para compartir cómo pagan sus clientes. Así nació el buró de crédito.
Nosotros nos hicimos la misma pregunta para el ingreso. Los datos sobre cuánto gana una persona ya existen. Están en los sistemas donde se registra el trabajo: la seguridad social, la facturación y las nóminas. Cada cotización, cada factura y cada recibo timbrado es una prueba de ingreso. Lo que faltaba era juntarlos.
Eso es Buró de Ingresos: la idea que creó al buró de crédito, ahora aplicada al ingreso. Uno responde cómo pagas. El otro, cuánto ganas. Juntos dan la imagen completa.
Lo que aprendimos pidiendo contraseñas
No llegamos aquí a la primera.
Durante años, la forma de obtener datos de ingreso fue pedirle a la persona sus contraseñas: del portal de su empleador, de su plataforma de trabajo, de su cuenta. Lo hicimos con scraping, como buena parte de la industria de open finance. Funcionaba, pero ustedes, nuestros clientes, nos enseñaron sus tres problemas:
- Fricción. Pedirle una contraseña a alguien que está solicitando un crédito es pedirle mucho. Muchos no la recuerdan y muchos no la quieren dar.
- Latencia. Entrar a un portal, navegarlo y extraer datos toma minutos. Un flujo de crédito necesita segundos.
- Fiabilidad. Cuando un portal cambia su diseño, el scraping se rompe, y casi siempre en el peor momento.
Con eso llegamos a otra pregunta: ¿y si en lugar de entrar por la puerta del usuario vamos directo a la fuente que tiene el dato?
Cómo funciona
Con la CURP o el RFC y el consentimiento de su titular, Buró de Ingresos consulta directamente las fuentes:
- Seguridad social: historial laboral, patrones y salario base de cotización.
- Facturación: ingresos facturados por quienes trabajan por su cuenta o tienen un negocio.
- Nóminas: recibos de nómina timbrados.
Con esos datos armamos un perfil de ingresos: ingreso mensual estimado, situación laboral, antigüedad e historial, además de señales como estabilidad y periodicidad. Todo llega en segundos y por API, listo para entrar al modelo de riesgo, a las políticas o al motor de decisión de cada institución.
Funciona para personas físicas y para personas morales. En el caso de una empresa, el consentimiento lo da su representante legal.
Un dato para toda la operación
El ingreso verificado no sirve solo para decidir si se otorga un crédito:
- Originación: aprobar más rápido y con datos que no dependen de lo que la persona declara.
- Capacidad de pago: calcular el monto y el plazo según lo que la persona realmente gana.
- Preaprobados: hacer ofertas a quien ya se sabe que puede pagarlas.
- Cobranza: entender si un atraso viene de un cambio en los ingresos.
- Verificación de empleo: confirmar dónde trabaja alguien y desde cuándo.
- Tu propia cartera: cuando el ingreso de un cliente sube, lo sabes antes que la competencia y puedes ofrecerle más.
El consentimiento va primero
Un buró de ingresos solo funciona si la gente confía en él. Por eso lo construimos con reglas que no se negocian:
- No consultamos nada sin consentimiento. Cada verificación requiere la autorización explícita de su titular, con su aviso de privacidad.
- No vendemos datos. Entregamos verificaciones, solo con autorización y solo lo necesario para evaluar la capacidad de pago.
- Cada consulta queda registrada: quién consultó, cuándo y con qué autorización.
- Las personas pueden ejercer sus derechos ARCO en cualquier momento.
El detalle está en nuestra página de seguridad.
Lo que sigue
La misión es la misma con la que empezamos: hacer visible a cualquier mexicano ante el sistema financiero.
Millones de personas en México pueden pagar un crédito y el sistema no las ve. No es que les falte ingreso. Es que nadie había construido la forma de verificarlo. Eso es lo que lanzamos hoy.
Si otorgas crédito, evalúas riesgo o necesitas confirmar el empleo y los ingresos de una persona o de una empresa:
- Explora la documentación en developers.burodeingresos.com
- Prueba el sandbox sin costo
- Agenda una demo con nuestro equipo
— Pierre
Siguiente paso
Escríbenos para platicar tu caso de uso